
La Fed sube las tasas a 3,75 %–4 % y las hipotecas en EE. UU. superan el 7 %: qué significa para los compradores en el Caribe
Actualizado: hace 4 días
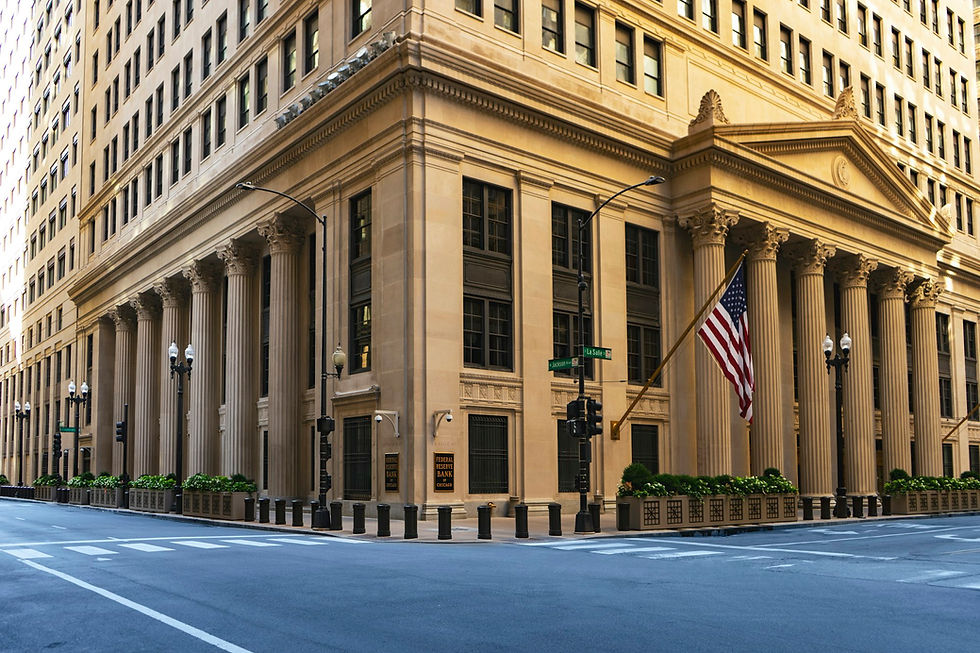
La Reserva Federal subió su tasa de referencia el 16 de septiembre y las tasas hipotecarias de Estados Unidos la siguieron. La Fed elevó el rango objetivo de los fondos federales un cuarto de punto, hasta 3,75 %–4,00 %, su primera subida desde 2023. Una semana después, la tasa fija promedio a 30 años de Freddie Mac superó el 7 % por primera vez en más de un año.
Para los compradores estadounidenses de propiedades en el Caribe, la pregunta es práctica: ¿sigue teniendo sentido pedir prestado en casa, o vuelve a ser un mercado de pago al contado?
Qué pasó
Decisión de la Fed, 16 de septiembre de 2026: el rango objetivo subió 0,25 puntos, de 3,50 %–3,75 % a 3,75 %–4,00 %. La votación fue unánime, 12 a 0. El comunicado del FOMC señala que la inflación "sigue elevada" y que la medida apoyará un regreso más oportuno a la meta del 2 %.
Qué espera el mercado: tras la reunión, los futuros (CME FedWatch) descontaban otra subida de un cuarto de punto en diciembre.
Tasas hipotecarias, semana del 24 de septiembre: la fija a 30 años promedió 7,03 %, frente a 6,95 % la semana anterior y 6,30 % un año antes. La de 15 años promedió 6,42 % (Freddie Mac PMMS).
Ventas de viviendas usadas, agosto (publicadas el 10 de septiembre): 3,98 millones a ritmo anual, un 2,0 % menos que en julio y un 1,2 % menos que un año antes. Precio mediano: 429.100 dólares, un 1,6 % más que hace un año. Inventario: 1,62 millones de viviendas, 4,9 meses de oferta. Las compras al contado fueron el 27 % del total (NAR).
Lawrence Yun, economista jefe de la NAR, lo dijo sin rodeos: las tasas hipotecarias y las ventas se mueven en direcciones opuestas. Añadió que la amplia oferta da a los compradores más margen para negociar.
Por qué importa a los compradores estadounidenses en el Caribe
Tres cosas cambian para un comprador estadounidense cuando las tasas se mueven así.
1. El dinero prestado en casa cuesta más. Muchos de nuestros clientes de Estados Unidos financian la compra en la isla con una línea de crédito sobre su vivienda, un refinanciamiento con retiro de efectivo o un préstamo respaldado por su cartera. Esos costos siguen a las tasas estadounidenses. Una tasa de referencia más alta y una hipoteca a 30 años por encima del 7 % encarecen todo lo que se pide prestado sobre una casa en Estados Unidos.
2. Vender la casa en Estados Unidos lleva más tiempo. Con ventas a la baja en el año y casi cinco meses de oferta, el vendedor tiene menos fuerza en muchos mercados. Si la compra en la isla depende de esa venta, deje margen en el calendario.
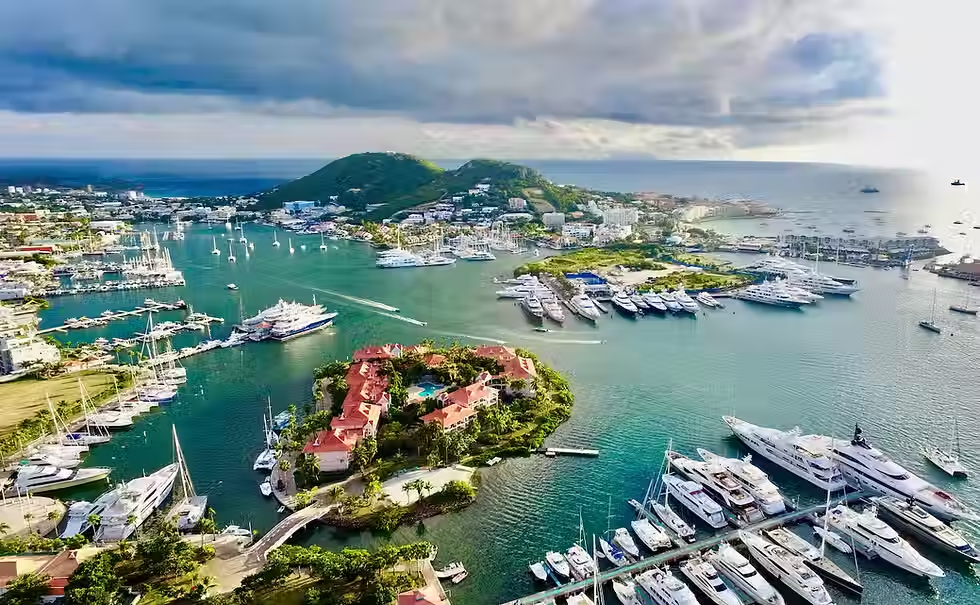
3. El contado tiene ventaja. Más de una cuarta parte de las ventas de viviendas usadas en Estados Unidos ya se cierran al contado. En Sint Maarten, un comprador que paga al contado puede firmar, entregar el depósito y cerrar al ritmo del notario, sin condición de financiamiento, y los vendedores lo tienen en cuenta al comparar ofertas.
El tipo de cambio
En el lado holandés, la moneda local está vinculada al dólar estadounidense y las propiedades se cotizan en dólares, así que un comprador estadounidense no asume riesgo cambiario en la compra. En el lado francés, los precios están en euros y el comprador queda expuesto al cambio euro-dólar entre la oferta y la escritura final, que puede tardar varios meses. Las decisiones de tasas mueven las divisas, pero no en línea recta, y un cierre no debería depender de una apuesta. Esto no es asesoramiento financiero: si compra en el lado francés, pida a su banco fijar el tipo de cambio en cuanto firme el compromis de vente.
Nuestra lectura
No vemos esta subida como una razón para dejar de buscar. La vemos como una razón para ser exactos sobre el origen del dinero. Un comprador que paga con ahorros o inversiones apenas se ve afectado. Quien pide prestado sobre una vivienda en Estados Unidos debe calcular ese préstamo con las tasas de hoy, no con las de la primavera, y probar sus números con una subida más.
Lo que decimos a nuestros clientes esta semana: primero resuelva el financiamiento, después haga la lista corta. En el lado holandés, calcule alrededor de un 5,5 % sobre el precio para el impuesto de transmisión del 4 %, el notario y el registro. El depósito suele ser del 10 %, en custodia del notario. Si el costo del crédito en Estados Unidos recorta su presupuesto, la isla tiene rango: un condominio en Cole Bay o Point Blanche está en otro nivel de precio que Indigo Bay o Terres Basses.
Según nuestra experiencia, las mejores propiedades se venden antes de que empiece la temporada alta en diciembre. Los compradores que llegan con el financiamiento resuelto son los primeros en verlas.
Puede ver las propiedades en venta o leer nuestra Guía del comprador con todo el proceso en ambos lados de la isla.
Fuentes: Reserva Federal, comunicado del FOMC (16 de septiembre de 2026); Advisor Perspectives, decisión de la Fed y CME FedWatch (16 de septiembre de 2026); Freddie Mac, Primary Mortgage Market Survey (24 de septiembre de 2026); NPR (24 de septiembre de 2026); National Association of Realtors, ventas de viviendas usadas de agosto de 2026 (10 de septiembre de 2026).
¿Listo para ver lo que hay en el mercado? Vea nuestros condominios en venta en Sint Maarten y nuestras villas en venta en Sint Maarten, o todas las propiedades en venta.

Comentarios