
La Fed relève ses taux à 3,75 %–4 %, le crédit immobilier américain dépasse 7 % : ce que cela change pour les acquéreurs aux Caraïbes
Dernière mise à jour : il y a 4 jours
La Réserve fédérale a relevé son taux directeur le 16 septembre, et les taux hypothécaires américains ont suivi. La Fed a porté la fourchette cible des fed funds à 3,75 %–4,00 %, soit un quart de point de plus, sa première hausse depuis 2023. Une semaine plus tard, le taux fixe moyen à 30 ans mesuré par Freddie Mac dépassait 7 % pour la première fois depuis plus d'un an.
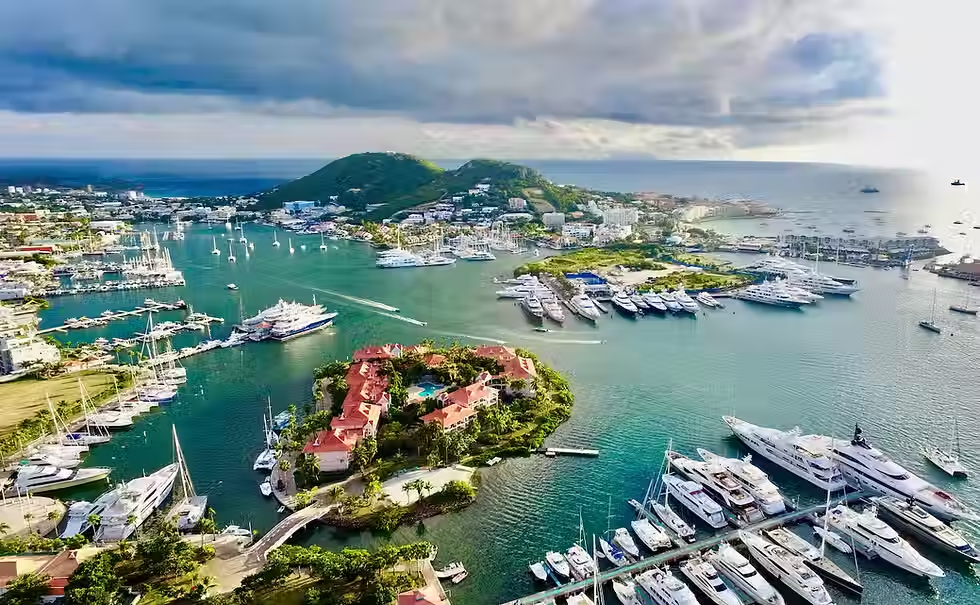
Pour les acquéreurs américains qui visent les Caraïbes, la question est concrète : emprunter aux États-Unis a-t-il encore du sens, ou le marché redevient-il un marché de paiement comptant ?
Ce qui s'est passé
Décision de la Fed, 16 septembre 2026 : fourchette cible relevée de 0,25 point, de 3,50 %–3,75 % à 3,75 %–4,00 %. Vote unanime, 12 voix contre 0. Le communiqué du FOMC indique que l'inflation « reste élevée » et que cette décision doit permettre un retour plus rapide vers l'objectif de 2 %.
Ce que le marché anticipe : après la réunion, les contrats à terme (CME FedWatch) intégraient une nouvelle hausse d'un quart de point en décembre.
Taux hypothécaires, semaine du 24 septembre : 7,03 % en moyenne pour le fixe à 30 ans, contre 6,95 % la semaine précédente et 6,30 % un an plus tôt. Le fixe à 15 ans ressort à 6,42 % (Freddie Mac PMMS).
Ventes de logements anciens, août (publiées le 10 septembre) : 3,98 millions en rythme annualisé, en baisse de 2,0 % sur un mois et de 1,2 % sur un an. Prix médian : 429 100 $, en hausse de 1,6 % sur un an. Stock : 1,62 million de logements, soit 4,9 mois d'offre. Les ventes au comptant représentent 27 % du total (NAR).
Lawrence Yun, chef économiste de la NAR, le résume ainsi : les taux hypothécaires et les ventes évoluent en sens inverse. Il ajoute que l'offre abondante donne aux acquéreurs une vraie marge de négociation.
Pourquoi c'est important pour les acquéreurs américains aux Caraïbes
Trois choses changent pour un acquéreur américain quand les taux évoluent ainsi.
1. L'argent emprunté aux États-Unis coûte plus cher. Beaucoup de nos clients américains financent leur achat sur l'île par une ligne de crédit adossée à leur résidence, un refinancement avec retrait de liquidités ou un prêt adossé à un portefeuille. Ces coûts suivent les taux américains. Un taux directeur plus haut et un 30 ans au-dessus de 7 % alourdissent le coût de tout ce qui est emprunté sur une maison américaine.
2. Vendre aux États-Unis prend plus de temps. Avec des ventes en recul sur un an et près de cinq mois d'offre, un vendeur a moins de poids dans beaucoup de marchés américains. Si l'achat sur l'île dépend d'une vente aux États-Unis, prévoyez de la marge dans le calendrier.
3. Le comptant a l'avantage. Plus d'un quart des ventes de logements anciens aux États-Unis se font déjà au comptant. À Sint Maarten, un acquéreur qui paie comptant peut signer, verser le dépôt et conclure selon le calendrier du notaire, sans condition de financement, et les vendeurs le remarquent quand ils comparent les offres.
La question du change
Côté hollandais, la monnaie locale est arrimée au dollar américain et les biens sont affichés en dollars : un acquéreur américain ne porte aucun risque de change sur l'achat lui-même. Côté français, les prix sont en euros, et l'acquéreur américain est exposé au taux euro-dollar entre l'offre et l'acte authentique, soit parfois plusieurs mois. Les décisions de taux font bouger les devises, mais pas de façon linéaire, et une signature ne doit pas reposer sur un pari. Ceci n'est pas un conseil financier : si vous achetez côté français, demandez à votre banque de fixer le taux de change dès la signature du compromis de vente.
Notre lecture
Nous ne voyons pas dans cette hausse une raison d'arrêter de chercher. C'est une raison d'être précis sur l'origine des fonds. Un acquéreur qui paie avec son épargne ou ses placements est peu touché. Celui qui emprunte sur un bien américain doit chiffrer ce prêt aux taux d'aujourd'hui, pas à ceux du printemps, et tester ses calculs avec une hausse supplémentaire.
Ce que nous disons à nos clients cette semaine : réglez le financement d'abord, faites la sélection ensuite. Côté hollandais, comptez environ 5,5 % en plus du prix pour les droits de mutation de 4 %, le notaire et l'enregistrement. Le dépôt est en général de 10 %, conservé sous séquestre par le notaire. Si le coût du crédit américain réduit votre budget, l'île offre de l'amplitude : un appartement à Cole Bay ou à Point Blanche n'a rien à voir, en prix, avec Indigo Bay ou les Terres Basses.
D'expérience, les meilleurs biens partent avant le début de la haute saison en décembre. Les acquéreurs qui arrivent avec leur financement déjà en place les voient en premier.
Consultez nos biens à vendre ou notre Guide de l'acquéreur pour tout le processus, des deux côtés de l'île.
Sources : Réserve fédérale, communiqué du FOMC (16 septembre 2026) ; Advisor Perspectives, décision de la Fed et CME FedWatch (16 septembre 2026) ; Freddie Mac, Primary Mortgage Market Survey (24 septembre 2026) ; NPR (24 septembre 2026) ; National Association of Realtors, ventes de logements anciens d'août 2026 (10 septembre 2026).
Envie de voir ce qui est disponible ? Consultez nos appartements à vendre à Sint Maarten et nos villas à vendre à Saint-Martin et Sint Maarten, ou tous les biens à vendre.

Commentaires